Le CAC soutenable correspond à la dépense d’acquisition que votre boutique peut absorber avec une marge vérifiée et un délai de récupération acceptable. Pour une activité visant Austin, calculez-le en USD à partir de vos propres commandes.
Dans cet article
Le chiffre utile vient de votre marge
Le CAC soutenable correspond à la dépense d’acquisition que votre boutique peut absorber avec une marge vérifiée et un délai de récupération acceptable. Pour une activité visant Austin, calculez-le en USD à partir de vos propres commandes. Un coût moyen communiqué pour un secteur ne définit ni votre rentabilité ni votre budget publicitaire.
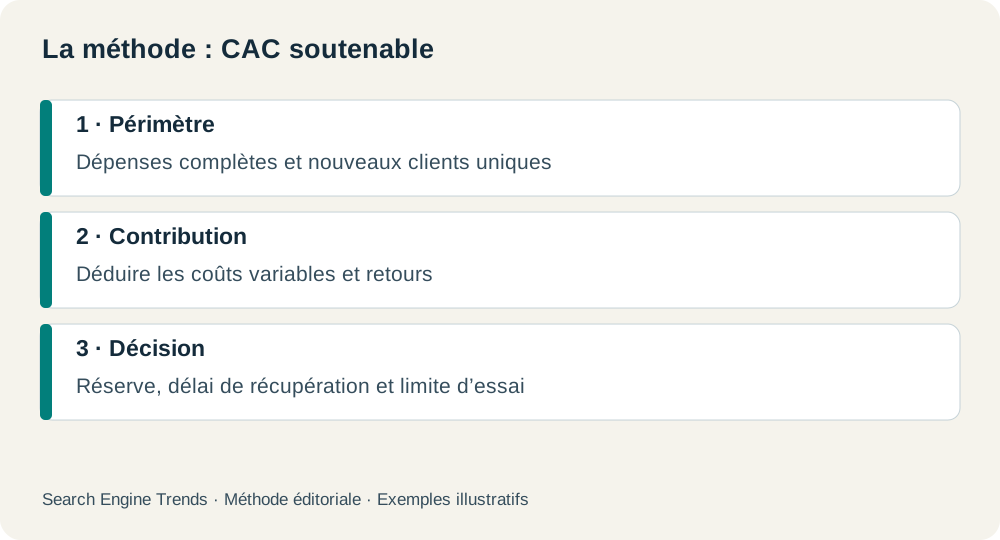
Le coût d’acquisition client, ou CAC, rapporte les dépenses retenues aux nouveaux clients obtenus. Sa première difficulté est donc le périmètre : quels frais incluez-vous, quelles commandes comptez-vous et à quelle période rattachez-vous la production des campagnes ? Une division juste sur des données incohérentes reste une mauvaise décision.
La méthode proposée est un outil de pilotage commercial illustratif. Elle ne recommande aucun placement financier et ne promet aucun résultat de campagne. Faites valider les conventions comptables par la personne responsable de vos comptes avant d’utiliser ce plafond pour engager une dépense importante.
Définir le CAC observé et son périmètre
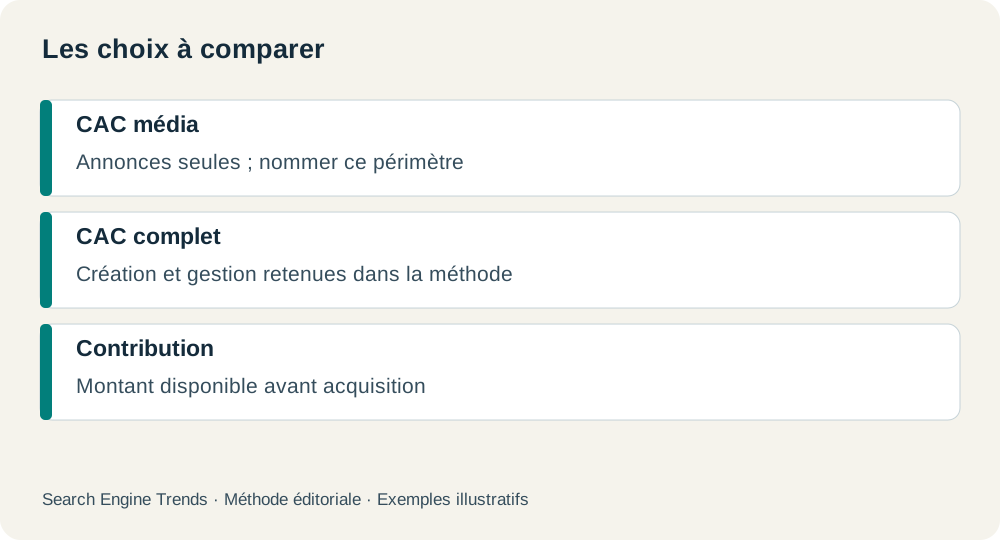
Ouvrez un tableau comprenant achat média, création utilisée, honoraires directement liés à l’acquisition et outils retenus. Distinguez un CAC média, limité aux annonces, d’un CAC complet, incluant les coûts commerciaux définis dans votre méthode. Affichez le nom du périmètre à côté du chiffre au lieu de changer silencieusement de définition.
Le dénominateur contient des nouveaux clients uniques et non toutes les commandes. Une personne ayant passé deux achats dans le mois ne devient pas deux nouveaux clients. Décidez aussi du traitement d’une première commande annulée ou intégralement remboursée. Conservez la même convention pour chaque comparaison.
La formule présentée par Shopify pour le CAC associe dépenses de vente et marketing aux nouveaux clients acquis. Nous utilisons cette définition comme point de départ, puis proposons un suivi séparé des remboursements. Ne recopiez pas les références moyennes de l’article comme un plafond adapté à une entreprise locale.
Calculer une contribution avant acquisition
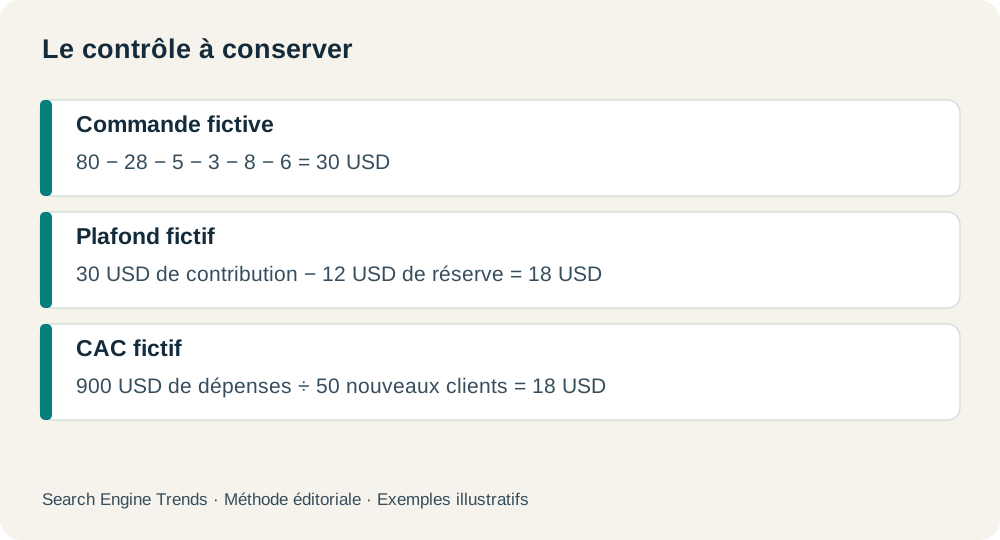
Construisons une commande entièrement fictive de 80 USD de revenu produit après remise. Le produit coûte 28 USD, la préparation 5 USD, les frais de paiement 3 USD et le transport restant à la charge du vendeur 8 USD. Une provision illustrative de 6 USD couvre le coût moyen attendu des retours. La contribution disponible avant acquisition vaut 80 − 28 − 5 − 3 − 8 − 6 = 30 USD.
| Poste illustratif | Montant USD | Traitement |
|---|---|---|
| Revenu produit net de remise | 80 | Point de départ |
| Produit et préparation | 33 | Déduire |
| Paiement et transport vendeur | 11 | Déduire |
| Provision de retours | 6 | Déduire |
| Contribution avant acquisition | 30 | Plafond théorique immédiat |
Ces montants ne comprennent pas tous les frais fixes. Si le vendeur veut conserver 12 USD par première commande pour contribuer à ces frais et à sa réserve, le plafond opérationnel illustratif devient 18 USD. Ce choix de réserve est une hypothèse de gestion, pas une norme de rentabilité.
Traiter les réachats sans vendre une prévision
Un client peut acheter de nouveau, mais une commande future n’a pas encore payé votre facture publicitaire. Commencez par un plafond fondé sur la première commande lorsque l’historique est court. Si vous disposez de cohortes fiables, calculez la contribution réellement observée après plusieurs achats et indiquez la durée nécessaire pour l’obtenir.
Pour un scénario fictif, une cohorte produit 30 USD de contribution au premier achat et 9 USD supplémentaires en moyenne dans les trois mois. Le montant de 39 USD est une observation supposée dans cet exemple, pas une prévision de votre activité. Retranchez les remboursements tardifs avant de l’interpréter.
La trésorerie peut imposer un plafond inférieur à la contribution cumulée. Si les réachats arrivent après plusieurs mois, vous devez financer l’attente. Conservez donc deux décisions : un plafond de contribution et un délai maximum de récupération. Une campagne respectant le premier peut malgré tout créer une tension de caisse incompatible avec votre exploitation.
Comparer les campagnes avec une fenêtre cohérente
Dans un exemple fictif, 900 USD de dépenses complètes produisent 50 nouveaux clients admissibles. Le CAC vaut 18 USD. Une campagne B affiche 12 USD de CAC média, mais ses créations et sa gestion portent le CAC complet à 21 USD. Comparer 18 et 12 sans nommer les périmètres conduirait à favoriser artificiellement B.
Séparez les commandes issues d’une promotion ponctuelle de celles vendues au prix habituel. Le même coût d’acquisition peut être soutenable pour un panier conservant sa marge et déficitaire pour un panier fortement remisé. Calculez les contributions par offre lorsque les différences sont matérielles.
L’attribution numérique ne révèle pas avec certitude ce qui serait arrivé sans campagne. Notez les limites de suivi, les ventes non attribuées et les autres actions commerciales de la période. Utilisez les données pour fixer une règle prudente, puis cherchez une mesure plus solide lorsque le niveau de dépense justifie un protocole comparatif.
Installer des règles d’arrêt avant le budget
Décidez avant le lancement du montant maximum d’essai, de la durée d’observation et du nombre minimal de commandes pour examiner le résultat. Aucun de ces nombres n’est universel. Une seule commande volumineuse peut déformer un CAC provisoire ; une absence prolongée de commande mérite néanmoins une limite financière explicite.
Enregistrez les dépenses cumulées, nouveaux clients, contribution nette estimée et remboursements encore susceptibles de modifier le résultat. Une décision quotidienne peut utiliser un chiffre provisoire, mais la revue finale doit reprendre la période une fois les corrections connues. Conservez l’ancienne valeur pour comprendre l’écart.
Pour commencer, prenez vingt premières commandes représentatives, reconstituez leurs coûts variables et identifiez les postes absents. Fixez ensuite une réserve lisible, un budget d’essai et un responsable de l’arrêt. Vous transformez le CAC en règle d’action mesurable plutôt qu’en cible copiée depuis un tableau de moyennes.
FAQ sur le plafond d’acquisition
Un CAC faible signifie-t-il une campagne rentable ?
Non. Il faut comparer ce coût à la contribution des commandes concernées, en incluant remises, livraison et retours. Un petit panier peut ne pas absorber une dépense pourtant faible.
Faut-il compter le temps interne ?
Définissez un périmètre stable. Suivre séparément le temps interne aide à voir le coût d’exploitation, même lorsque votre tableau publicitaire affiche uniquement l’achat média.
Peut-on relever le plafond grâce à la fidélité ?
Utilisez des réachats observés et une fenêtre clairement définie. Une espérance de fidélité sans cohorte ne constitue pas une source de trésorerie ni une preuve de contribution future.
Référence officielle consultée : Shopify : définition et mesure du coût d’acquisition. Les calculs et procédures proposés ci-dessus sont des exemples éditoriaux ; ils ne constituent pas des résultats mesurés auprès d’une entreprise locale.