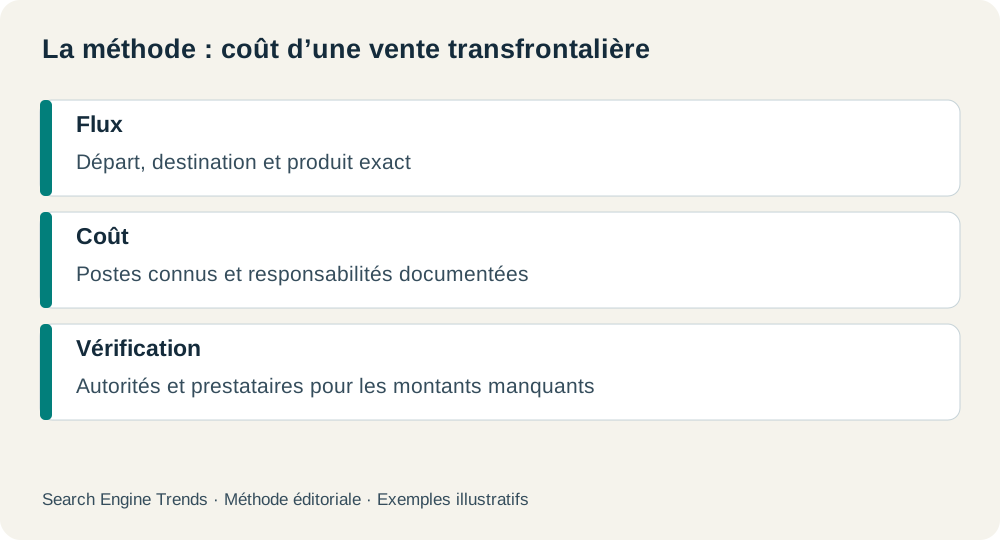
Le coût d’une vente transfrontalière doit distinguer ce que paie le vendeur, ce que paie le client et ce qui reste à confirmer. Pour une boutique travaillant avec Vancouver, commencez par le sens du flux, le produit et la destination exacte.
Dans cet article
Le coût doit être connu des deux côtés
Le coût d’une vente transfrontalière doit distinguer ce que paie le vendeur, ce que paie le client et ce qui reste à confirmer. Pour une boutique travaillant avec Vancouver, commencez par le sens du flux, le produit et la destination exacte. Une estimation de transport ne couvre pas automatiquement les formalités, taxes ou frais de traitement applicables.
Ce guide propose un cadre opérationnel. Il ne fixe aucun seuil d’exonération, taux fiscal ni règle douanière. Consultez les autorités du pays de départ et du pays d’arrivée pour votre produit réel, puis faites valider la déclaration et les responsabilités par les professionnels concernés.
Le scénario est fictif et exprimé en CAD pour faciliter la lecture. Si une offre fournisseur ou transporteur arrive dans une autre monnaie, conservez sa devise et la méthode de conversion retenue. Un taux ancien copié dans une fiche n’est pas une base fiable pour chiffrer une commande actuelle.
Définir le flux avant de calculer
Consignez vendeur, lieu d’expédition, acheteur, destination et nature de la marchandise. Distinguez une importation vers le Canada d’une exportation depuis le Canada. Les démarches de l’un ne décrivent pas automatiquement celles de l’autre ; un tableau portant seulement le mot « international » laisse cette différence invisible.
Documentez référence, quantité, valeur, origine et composition du produit à partir des pièces disponibles. La classification et les règles applicables demandent une vérification adaptée : ne les déduisez pas de la catégorie marketing. Une description utile au client peut être insuffisante pour un dossier de déclaration.
L’Agence des services frontaliers du Canada publie un guide pour l’importation commerciale. Utilisez-le comme source officielle pour un flux entrant concerné, puis consultez les informations applicables à votre cas. Le présent exemple ne remplace ni cette lecture ni une confirmation actualisée avant une expédition.
Un tableau fictif vendeur et client
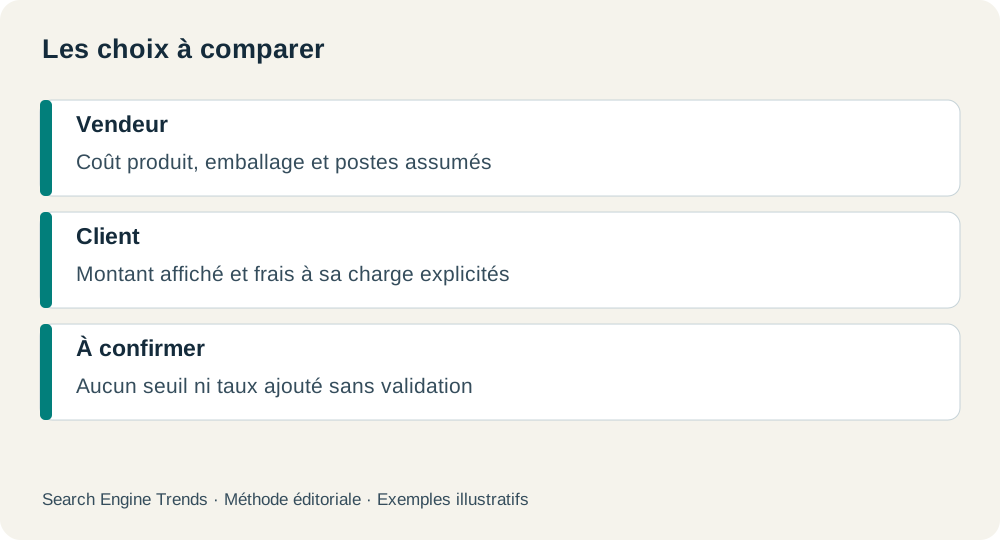
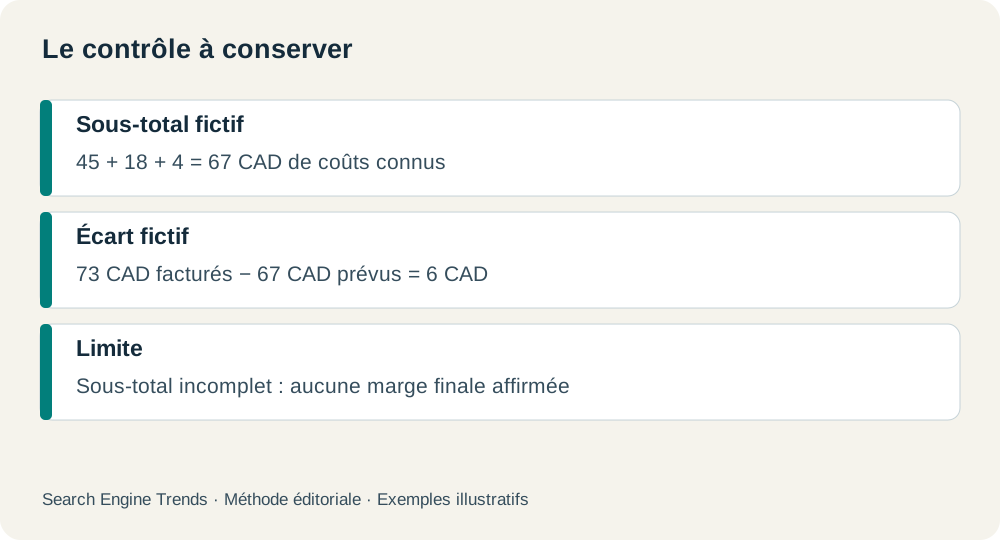
Imaginons un produit vendu 120 CAD, coûtant 45 CAD au vendeur. Un devis illustratif de transport porte sur 18 CAD et l’emballage sur 4 CAD. Les éventuels montants douaniers et frais de traitement ne sont pas renseignés : nous ne disposons pas d’un flux réel ni d’un produit classifié. Ils doivent rester « à confirmer », plutôt que recevoir une valeur arbitraire.
| Poste illustratif | Montant CAD | Responsable à définir |
|---|---|---|
| Produit vendu | 120 | Client selon offre |
| Coût produit vendeur | 45 | Vendeur |
| Transport hypothétique | 18 | Selon conditions confirmées |
| Emballage hypothétique | 4 | Vendeur dans ce scénario |
| Droits et taxes applicables | À vérifier | Selon flux et conditions |
| Frais de traitement | À obtenir | Selon prestataire |
Le sous-total de coûts documentés dans l’exemple vaut 67 CAD. Il ne permet pas d’affirmer une marge finale de 53 CAD, car des postes et responsabilités manquent encore. Un calcul provisoire doit porter son statut jusque dans la présentation commerciale.
Obtenir un devis complet et daté
Envoyez les dimensions et poids du colis prêt, la destination, le contenu et les besoins particuliers. Demandez quels services sont inclus, quelles opérations sont exclues et quels frais peuvent être facturés séparément. Une mention commerciale telle que « tout compris » doit être précisée par une liste vérifiable.
Conservez date de validité, devise, hypothèses de volume et conditions du devis. Vérifiez que le tarif comparé correspond à la même responsabilité d’acheminement et de traitement. Le nom du transporteur ne suffit pas à identifier le périmètre : deux offres de la même entreprise peuvent couvrir des prestations différentes.
Demandez aussi le traitement d’un refus, d’une adresse incorrecte et d’un retour. Ces coûts ne doivent pas être introduits seulement après le premier incident. Un devis peut manquer de réponse ; laissez alors une ligne de décision ouverte et évitez de transformer la lacune en un montant de zéro.
Informer le client au moment de choisir
La fiche et le panier doivent expliquer la devise facturée, les frais connus et les éventuels montants restant à la charge du destinataire selon les conditions réellement vérifiées. La communication doit être visible avant la validation de la commande, avec une formulation que le lecteur peut comprendre sans connaître votre jargon logistique.
Ne promettez pas une absence de formalités ou de frais sur la base d’un ancien seuil trouvé dans un article. Les règles dépendent du produit et du flux. Une condition non vérifiée doit être résolue avant de présenter l’offre comme complète, surtout lorsque le montant final pourrait modifier la décision d’achat.
Rassemblez facture commerciale et documents nécessaires selon les instructions applicables. Gardez une correspondance entre ligne de facture, référence et article expédié. La transparence commerciale et l’exactitude documentaire sont deux contrôles complémentaires ; une bonne page de vente ne corrige pas une description de marchandise imprécise.
Tester un cas limité et suivre les écarts
Avant une extension commerciale, choisissez un flux et quelques produits documentés. Faites relire le tableau de responsabilités et demandez une confirmation des postes incertains. La phase pilote doit respecter toutes les obligations réelles ; elle n’autorise pas une déclaration simplifiée inventée pour gagner du temps.
Comparez ensuite coût prévu et coût facturé, délais annoncés et événements observés. Dans une illustration, un coût prévu de 67 CAD et une facture finale de 73 CAD produisent un écart de 6 CAD, soit environ 9 %. Cet écart doit être expliqué par poste : matériau, transport ou opération manquante. Il n’indique aucune règle de tarif.
Pour avancer, remplissez le tableau d’un produit, identifiez le sens du flux et obtenez les pièces correspondantes. Ne généralisez la procédure qu’après validation des données et responsabilités. Vous pouvez alors publier des conditions précises sans faire passer une hypothèse de coût pour une promesse complète au client.
FAQ sur les coûts transfrontaliers
Le transport payé couvre-t-il les droits ?
Pas automatiquement. Vérifiez le périmètre écrit de l’offre et la répartition des responsabilités applicable à la transaction réelle.
Peut-on utiliser le même calcul dans les deux sens ?
Non sans réexaminer les autorités, le produit et les conditions. Une importation au Canada et une vente sortante ne sont pas le même dossier.
Que faire lorsqu’un montant reste inconnu ?
Obtenez une confirmation ou un devis adapté avant d’annoncer un coût final. Une ligne « à confirmer » est utile en interne, mais ne doit pas devenir une surprise cachée après achat.
Référence officielle consultée : ASFC : guide de l’importation commerciale au Canada. Les calculs et procédures proposés ci-dessus sont des exemples éditoriaux ; ils ne constituent pas des résultats mesurés auprès d’une entreprise locale.